


- Bảng giá trực tuyến
-
AGF ALT BBC RIC TRC PTC GTA SFI IFS PTS SMC FPT UNI PNC SSC VGP STB RCL S55 S64 S99 ILC SAP SCC SGH SD3 NHC SD5 SFN TCR SGC LTC VBH TDH SD6 SD7 SHC IMP TCT SD9 SJ1 SDA SJS TMC VID RAL ITA SDC REE SDT NAV KDC VC2 MCO VSP KHA NKD VIP VFR TPH VNR TXM PPC VTL KHP PAC DCT VNC VMC NSC LAF LBM DMC PVD MEC VNM PGC VPK PJT TLT PMS MPC CYC VSH LGC VTA NBC MCP SAF SAM COM VTB SAV NPS SJE SCD TMS NST CLC SDN SFC SSI NTP CII STC PAN STP PJC PLC SVC POT TNA TBC CAN TKU BTC DHA DHG DIC TS4 TTC PSC TTP TYA VTC SDY BBS BCC BHV DTC BMI EBS BTS VTS BVS HNM HAI HJS CID HLY CJC HSC CMC HTP CTB ICF DAC DNP DPC DRC DTT BBT BMC BPC BT6 MCV MHC GMC GMD HAP HAS HAX HBC HBD HMC HRC HTV ACB DAE BMP CTN VTV GIL SGD DXP FMC GHA VFC SJD VNE TNC ACL PVI SCJ PET VIC PVS ABT TSC HDC BTH C92 CDC DCS DST HCC HCT HEV HHC KBC KMF LUT MIC PGS PVC PVE SD2 SDJ SJC TJC TNG TST VC3 VC7 VCS VDL XMC CAP S96 SJM S12 VC5 QNC SRA ANV DPM DPR HPG HSI HT1 L10 LSS NTL PVT SC5 SGT ST8 TCM TPC UIC VHC VSC VTO ASP VHG VPL SBT DQC DXV PIT TTF BLF B82 CSG DBC HUT KMR L18 L43 L62 LBE NGC ONE SD4 SDD SRB VC6 VE9 VKP YBC DDM SDS TV4 CNT VNS KKC VCG VE1 DCL VSG CCM THT SZL VNA STL SPP TPP L61 TBX THB OPC SSM TRA KSH DC4 HLA LCG NBB MKV SD8 DHT HSG HAG PVA VGS SVI PVG V11 BST TIE CAD PNJ VCC QTC MTG PTM SEB D2D VHL QST VST HLC HT2 SDP SHB ICG HCM VC1 HVT BHC DZM ECI TMP VCB BVH SHS DHC S74 APS TGP CFC VDS DDN HIG PPP SME MDC HOM ABI AAM CTG NBP CTS KMT EID CSM VNL DNT PHR VNT SED BKC DIG PVX DAD RDP MAS ATA BTP VPH HLG NAG TCO VNI TNM VC9 DC2 CMG VMG MCG SDU SRF VNG SRC HDO PDC VPC EFI VDP PMC LGL ITC BED TV2 TIX GGG GTH API TMX CMI HAD DBT SDH GDT ACE CT3 EIB PSP CSC VIT ITD PHC IME CVT MSN V12 BXH TH1 ACC AGR BMJ CDG CKV CTD DAG DBM DID DNC DVP GLT HGM HVG LHC LIX LM3 LO5 MAC MHL PGD PGT PTG PTP SDG SHN SQC TKC TMW TV3 UDJ V15 VFG VIG VNX WSS TCL L44 DXG KSB VQC AMV SHI IHK VIX DGT ASM BDB FDC SNC CAT HDM NT2 TEC KBE TAG LHG INN CPC TTG TVG VKD TMT BTW VHF HDG CH5 CMT KDH VT1 ADP VDN H22 APC CTT GEC CTI TLG HPT TBT DL1 L35 PSB MLG HFC VBC NBW SDB PTH PHH IMT PSL CCH DSG NDC DNS SSF STG DTV BTT ICI QHD BTG HPB SPD STS TLH TNB SDE DC1 VEE VIA GDW BWA VND LCC CX8 TVP VNH APG CHP IN4 MCC CCI CT6 HTC LIG DLT VES IJC PPI DAP PVL DXL HMG POM OGC ICL STV V21 TET DPP NNT PDN PEQ SBA TDC VXB WEB DCD MDF VIR KPC KSD PTT DLR HAT MJC DNY HU1 NVT RBC VCR HPA SPM VCM HU6 SBS MKP WTC NTB KHB SPC TNT IDV INC AME GER SMT PXT PXS NNC DTL PVR PHS HVC PXI PXM VE3 BVG GTT TIP CMV DTA DLG BCE CC7 NCS VHH DHD LDP UDC LCS NHA HCI VCT ORS PMT HBS VE2 AAA HCB VNF HFX MCS DRH NET SMB PSI WCS WSB HHG SD1 ND2 SGS VLA VRC HMH PCT STU HTG PDR HPP QCG C32 VCP NTS SCO CVN S27 CLG PIV TMD MIM SCL ALV NVB TDL CDN SDK VOS MTH VMD MTP PEC DLD HVX IDJ POV PVV SHP ARM TV1 DSN VTI PTL BVN TDW SMA OCH QCC LAS HTL CLW KTB CTA KAC KST BCP APP PFL LM7 PX1 TIG LCD ELC KTT HQC NOS PTD HLB NMK UPC BSC HBB SCR CMX FDG BHT HSM LM8 PRC VAT AVF BRC KCE VDT MDG PXL MCJ VKC DNM VCA CMS DAS VSI EVE GHC KLM VLF PV2 HTI AUM STT MEF HDA PTI SWC H11 ADC KCB SDV SSG TVD DTH PCG TIS KTS PNT D11 PIC PPS TSB HTS NKG FBA REN MCF CCL VCF PSG DIH VMA PXA PTB HU3 LMR HKP VIE C47 NDN PJS GSC IDI CI5 HOT THG TDS C21 JVC BGM BIC DNL KAL VTE SDI PGI VIM EIC IFC PVH BIO BSI CIG CVBS HBBS KEVS MSBS SASC SVN IVS MTV L14 GMX LCM TTN PPE SVT FLC MBB SAB HAB DVB CNG HHS AMC KHL GSP ASA NTW DRL GAS CTX MED ATC BHP BT1 CHC CMK DOP GCC HAL HQM ITQ MTC PXC STJ TVM UEM V45 VCN XMD LKW DHM SPI HU4 FCN VE8 BID SII CBVS FPTS MBSC TVSI SEAS VPBS VE4 PSE AGM PID SLS PTK TTZ SHA DHP HLD HAR NLG CQN FCM MWG PSD FIT NDX KSQ TVI HPI TVN THA VLD KLF SSN CLL PVP THS DVC PVB GLSC KSK NFC DTN PEN VCX VIN SPH VTX ABC QPH CEC CEO CNC KSG SCI AMD TA9 SKG DGC TVC BII QBS ASD NDF PRO VMI SFG PTE VTH XPH E1VFVN30 TBD CK8 VRG TVS KTL CKG NCT GTC MFS TL4 VTJ HAH TTB CSV FID PBP RCD GSM MTM CDO G20 NHP NNG HKB DP3 KVC SHG DCM VT8 SAS SMN VAF DPS HVA CNH CKD SGR HHA ICN PDB MBG KPF DDV HPD ACM PCE TVB PMP ISH TNI TOP VPS BCG SDX MTA NQB C71 PSW PVO VGT LAI AGX DNW HNG ISG VLG VIETJET SGN BDW BFC DGW DAT LDG HVN SVG PHP MCI TRS VNP AGP VTG HJC CCR STK PMB MSR NAF VGC VMS HNB GEX VLC HNF NPH TPS TFC BLI SGO PCN HHV ITS LAW TEG VEF VSA VTM NDP PIS MPT HPM CMP CXH TND THW VPA PPY VGG BTU BMN MBS KDM ATS NWT TDM PNG I10 KIP VPD BDG CLM SGP BEL BWS CLH CPH CTP CTW DFC DNR DT4 FCC HAN HD2 HID HLR ICC LQN MGC MST MTL MVB NAP NCP NSG PYU RAT S4A CNN NBT DBH IPA CDH ADS PMJ DDH HCD VNB KSV NLS TAW CQT BSP VGL NBR ATG BTR ROS TAP BLN YRC HRT APL CCT CMF GKM HHN HKT HNT HTR IBC LEC MC3 MLS NNB QBR QNW SAC SPB SRT VCE VLB VPR VSM VTP XHC VOC QSP EAD SP2 TCH HND L63 DAH TTV SHX HAC TW3 L45 GTS VSN TTH BHN RTS CTF ACV AFX RTB DND TVU NTR ANT BSG DOC DSV DTK GGS GTD HNP HTT HTW LCW NS2 PC1 PHN POS PSN PVM RLC SAL SBD SZE TMG UCT VCW VWS C69 CET HPW HTU RCC NQT CVC HES MES NVP NTC SSU QNS HEC KHD QHW SEA TNP C12 G36 NS3 SB1 NVL GCB SPA UPH TB8 CCV SID HEM L12 MCT IST MCH BDF PKR TNS DBW VIB HGW AMP BTB CHS CKH DCF DPG GVT VIF FTS FOX DBD TMB X18 DPH HSA PAI SBL BRS FTM AMS FSO SEP TTD USC AC4 TQN TSD SPV MVY NAS EMG HHR ONW X77 KHW NUE PND GND TUG PIA VJC BSQ DTG QNU CLX RTH BTD BTV FCS BAX MH3 DCI CCP EIN HDP QTP RHN TRT GEG NAC MVC VBG PCF HFB QLT DNE CE1 CMW TVA THR TSG PDV PLX HCS DSS VIH BDP MTS MIG SBV MPY BSD DAR CEG DP2 DVN DRI MLC SIV TCD TNW TTS C36 TTT HMS LIC BMV THU EVG TDG AFC APF BMD NHV BRR BSL DNH RGC CBS CVH PTO TTJ CGV HII VHD CDR TCW KLB PWS SJF VCI BLT CMN HC3 SCS ACS HEJ VEC TVT DNN EME TOT VGV VLW VLP TDB BWE CC1 LMI HAF HTE LTG DHB VAV CC4 CPI JOS NSH TSJ ART BHA YTC NAW HBH PCM KSE MND LBC LLM VPB NED PLP DS3 HAM NBE PPH SVL ATB UMC BDT NHH KGM LMC SBM TEL MEL CIP FT1 CBI KDF POB HNA LPB THN HLS VVN DNA FBC FUESSV50 SCY SKH FTI TCK BGW CTR HDW SKV VRE HRB MGG T12 MQB VPW HLE PCC DTD WTN PBK PLA SNZ FRM IDC TCJ VPI ILA TA6 CIA HAV CAG TLD KOS TLP TVW HNI MRF VET HEP MIE HUG LG9 NHT BPW EPH LWS KHS NTT BAB HPH SVH FHN PVY AST BBM BTN DSC DTI EMS HDB QLD SON SUM TA3 VIW AVC GLW HPU IKH BQB AG1 M10 MDA BAL HFS HFT TTL VPG TS3 TS5 IRC PMG X20 SJG BCM KTU BSR POW OIL LDW ILS GVR PGV BUD BHK NRC VGR BMF DHN TPB DCH VSF MNB VDM FRT HTM PRT HSL VHM S72 XLV C22 TGG TCB DVW SBH HNR ABR DP1 CEN NQN KTC MQN AAV YEG NAU VEA BSH DX2 STW X26 CDP HBW TDT HPX FRC HIZ HWS PTX EVS FIC VNY EVF BMS HHP BSA CRC YBM CRE TCI NDT HTK BDC FGL VGI EPC MBN DCR MVN DKP SKN VSE LMH CKA DM7 DSP FIR BLW XDH A32 BCB BHG NSS FHS PEG HTN TDP MDN PDT VDB MSH HVH C4G FOC TTE TID DCG DDG VTK BMG BNW GLC VHE SZC TVH PBT BLU BOT DWS HUB SHE TAR TLI TOW USD CSI HD8 ILB PNP AQN IBD TN1 CFV SIP APT BXT MHY TAN NDW PWA HD3 TQW NTH DNB BKH IPH LNC NTF PGN ATD CMD SOV GAB BM9 PMW DTB NSL VBB CAM VXP CAB MEG CPW VTR PQN SIG DFS E29 PTV VTD THP CBC PBC MML DRG LGM SZB ADG CCA HLT CPA E12 MDT HC1 DUS GTK VHI AGG GQN QNT UDL CT5 ICT HGA HNE NNQ HGC BCF STH ABS FUESSVFL DKH HSP PLO VW3 DXD FUEVFVND TDF BBH VXT HKC TKA DTP THD PSH VFS MA1 HAW HGR SCA BVB DKC FUEVN100 AAS APH FUESSV30 TR1 HUX TTA PAS ASG NAB BNA HGT SGB SBR GIC MHP HD6 GMA CGL FUEMAV30 MTB MXC MCM MSB PGB PRE ABB BKG DTE TNH IDP NJC PLE AIC DVG DPD CFM L40 OCB SVD BCV AAT SSB LPT TKG SCG CST HSV GE2 IBN LYF SCV VTQ TV6 BVL DFF PAP DXS KHG VAB HTH ACG GH3 SSH TOS TBH XMP BCA SGI KSF FUEIP100 FUCTVGF3 DMN VTZ BAF CNA NXT DAN DWC SZG TIN FUEKIV30 BIG ODE GMH HMR VUA GEE MGR CVP TED LSG DSD PAT PPT CAR DVM TBR PCH AGE FUEDCMID VVS PTN MCD CMM FUEKIVFS NO1 XDC GCF TDI VNZ DLM GPC VMT FUEMAVND FUEFCV50 ABW DMS BHI FUEBFVND GDA THM HIO NCG SBG BCO BCR SBB NEM D17 KTW TAL TBW AAH VMK QNP FUEKIVND HDS ING HLO TSA DSE CCC BGE TT6 AVG FUEABVND MTX VDG TAB ECO TNV AIG MZG RYG KWA BMK HMD DKW UXC DDB FUETCC50 MBT DKG DSH BHH TD6 TRV DVT F88 SLD FUETPVND CRV UTT TCX HPO HHB RGG BQP EGL VPX VLS VCK ALC KHX DCV CCS STD GEL UPS VBT CLI GDH AAN NHD FUEMITEC FUEVN50G ANI TAH DMX ULG PCB LPS V68 KAI FUEPHVNS GTX DTR DVV
- |
- VI

-
AGF ALT BBC RIC TRC PTC GTA SFI IFS PTS SMC FPT UNI PNC SSC VGP STB RCL S55 S64 S99 ILC SAP SCC SGH SD3 NHC SD5 SFN TCR SGC LTC VBH TDH SD6 SD7 SHC IMP TCT SD9 SJ1 SDA SJS TMC VID RAL ITA SDC REE SDT NAV KDC VC2 MCO VSP KHA NKD VIP VFR TPH VNR TXM PPC VTL KHP PAC DCT VNC VMC NSC LAF LBM DMC PVD MEC VNM PGC VPK PJT TLT PMS MPC CYC VSH LGC VTA NBC MCP SAF SAM COM VTB SAV NPS SJE SCD TMS NST CLC SDN SFC SSI NTP CII STC PAN STP PJC PLC SVC POT TNA TBC CAN TKU BTC DHA DHG DIC TS4 TTC PSC TTP TYA VTC SDY BBS BCC BHV DTC BMI EBS BTS VTS BVS HNM HAI HJS CID HLY CJC HSC CMC HTP CTB ICF DAC DNP DPC DRC DTT BBT BMC BPC BT6 MCV MHC GMC GMD HAP HAS HAX HBC HBD HMC HRC HTV ACB DAE BMP CTN VTV GIL SGD DXP FMC GHA VFC SJD VNE TNC ACL PVI SCJ PET VIC PVS ABT TSC HDC BTH C92 CDC DCS DST HCC HCT HEV HHC KBC KMF LUT MIC PGS PVC PVE SD2 SDJ SJC TJC TNG TST VC3 VC7 VCS VDL XMC CAP S96 SJM S12 VC5 QNC SRA ANV DPM DPR HPG HSI HT1 L10 LSS NTL PVT SC5 SGT ST8 TCM TPC UIC VHC VSC VTO ASP VHG VPL SBT DQC DXV PIT TTF BLF B82 CSG DBC HUT KMR L18 L43 L62 LBE NGC ONE SD4 SDD SRB VC6 VE9 VKP YBC DDM SDS TV4 CNT VNS KKC VCG VE1 DCL VSG CCM THT SZL VNA STL SPP TPP L61 TBX THB OPC SSM TRA KSH DC4 HLA LCG NBB MKV SD8 DHT HSG HAG PVA VGS SVI PVG V11 BST TIE CAD PNJ VCC QTC MTG PTM SEB D2D VHL QST VST HLC HT2 SDP SHB ICG HCM VC1 HVT BHC DZM ECI TMP VCB BVH SHS DHC S74 APS TGP CFC VDS DDN HIG PPP SME MDC HOM ABI AAM CTG NBP CTS KMT EID CSM VNL DNT PHR VNT SED BKC DIG PVX DAD RDP MAS ATA BTP VPH HLG NAG TCO VNI TNM VC9 DC2 CMG VMG MCG SDU SRF VNG SRC HDO PDC VPC EFI VDP PMC LGL ITC BED TV2 TIX GGG GTH API TMX CMI HAD DBT SDH GDT ACE CT3 EIB PSP CSC VIT ITD PHC IME CVT MSN V12 BXH TH1 ACC AGR BMJ CDG CKV CTD DAG DBM DID DNC DVP GLT HGM HVG LHC LIX LM3 LO5 MAC MHL PGD PGT PTG PTP SDG SHN SQC TKC TMW TV3 UDJ V15 VFG VIG VNX WSS TCL L44 DXG KSB VQC AMV SHI IHK VIX DGT ASM BDB FDC SNC CAT HDM NT2 TEC KBE TAG LHG INN CPC TTG TVG VKD TMT BTW VHF HDG CH5 CMT KDH VT1 ADP VDN H22 APC CTT GEC CTI TLG HPT TBT DL1 L35 PSB MLG HFC VBC NBW SDB PTH PHH IMT PSL CCH DSG NDC DNS SSF STG DTV BTT ICI QHD BTG HPB SPD STS TLH TNB SDE DC1 VEE VIA GDW BWA VND LCC CX8 TVP VNH APG CHP IN4 MCC CCI CT6 HTC LIG DLT VES IJC PPI DAP PVL DXL HMG POM OGC ICL STV V21 TET DPP NNT PDN PEQ SBA TDC VXB WEB DCD MDF VIR KPC KSD PTT DLR HAT MJC DNY HU1 NVT RBC VCR HPA SPM VCM HU6 SBS MKP WTC NTB KHB SPC TNT IDV INC AME GER SMT PXT PXS NNC DTL PVR PHS HVC PXI PXM VE3 BVG GTT TIP CMV DTA DLG BCE CC7 NCS VHH DHD LDP UDC LCS NHA HCI VCT ORS PMT HBS VE2 AAA HCB VNF HFX MCS DRH NET SMB PSI WCS WSB HHG SD1 ND2 SGS VLA VRC HMH PCT STU HTG PDR HPP QCG C32 VCP NTS SCO CVN S27 CLG PIV TMD MIM SCL ALV NVB TDL CDN SDK VOS MTH VMD MTP PEC DLD HVX IDJ POV PVV SHP ARM TV1 DSN VTI PTL BVN TDW SMA OCH QCC LAS HTL CLW KTB CTA KAC KST BCP APP PFL LM7 PX1 TIG LCD ELC KTT HQC NOS PTD HLB NMK UPC BSC HBB SCR CMX FDG BHT HSM LM8 PRC VAT AVF BRC KCE VDT MDG PXL MCJ VKC DNM VCA CMS DAS VSI EVE GHC KLM VLF PV2 HTI AUM STT MEF HDA PTI SWC H11 ADC KCB SDV SSG TVD DTH PCG TIS KTS PNT D11 PIC PPS TSB HTS NKG FBA REN MCF CCL VCF PSG DIH VMA PXA PTB HU3 LMR HKP VIE C47 NDN PJS GSC IDI CI5 HOT THG TDS C21 JVC BGM BIC DNL KAL VTE SDI PGI VIM EIC IFC PVH BIO BSI CIG CVBS HBBS KEVS MSBS SASC SVN IVS MTV L14 GMX LCM TTN PPE SVT FLC MBB SAB HAB DVB CNG HHS AMC KHL GSP ASA NTW DRL GAS CTX MED ATC BHP BT1 CHC CMK DOP GCC HAL HQM ITQ MTC PXC STJ TVM UEM V45 VCN XMD LKW DHM SPI HU4 FCN VE8 BID SII CBVS FPTS MBSC TVSI SEAS VPBS VE4 PSE AGM PID SLS PTK TTZ SHA DHP HLD HAR NLG CQN FCM MWG PSD FIT NDX KSQ TVI HPI TVN THA VLD KLF SSN CLL PVP THS DVC PVB GLSC KSK NFC DTN PEN VCX VIN SPH VTX ABC QPH CEC CEO CNC KSG SCI AMD TA9 SKG DGC TVC BII QBS ASD NDF PRO VMI SFG PTE VTH XPH E1VFVN30 TBD CK8 VRG TVS KTL CKG NCT GTC MFS TL4 VTJ HAH TTB CSV FID PBP RCD GSM MTM CDO G20 NHP NNG HKB DP3 KVC SHG DCM VT8 SAS SMN VAF DPS HVA CNH CKD SGR HHA ICN PDB MBG KPF DDV HPD ACM PCE TVB PMP ISH TNI TOP VPS BCG SDX MTA NQB C71 PSW PVO VGT LAI AGX DNW HNG ISG VLG VIETJET SGN BDW BFC DGW DAT LDG HVN SVG PHP MCI TRS VNP AGP VTG HJC CCR STK PMB MSR NAF VGC VMS HNB GEX VLC HNF NPH TPS TFC BLI SGO PCN HHV ITS LAW TEG VEF VSA VTM NDP PIS MPT HPM CMP CXH TND THW VPA PPY VGG BTU BMN MBS KDM ATS NWT TDM PNG I10 KIP VPD BDG CLM SGP BEL BWS CLH CPH CTP CTW DFC DNR DT4 FCC HAN HD2 HID HLR ICC LQN MGC MST MTL MVB NAP NCP NSG PYU RAT S4A CNN NBT DBH IPA CDH ADS PMJ DDH HCD VNB KSV NLS TAW CQT BSP VGL NBR ATG BTR ROS TAP BLN YRC HRT APL CCT CMF GKM HHN HKT HNT HTR IBC LEC MC3 MLS NNB QBR QNW SAC SPB SRT VCE VLB VPR VSM VTP XHC VOC QSP EAD SP2 TCH HND L63 DAH TTV SHX HAC TW3 L45 GTS VSN TTH BHN RTS CTF ACV AFX RTB DND TVU NTR ANT BSG DOC DSV DTK GGS GTD HNP HTT HTW LCW NS2 PC1 PHN POS PSN PVM RLC SAL SBD SZE TMG UCT VCW VWS C69 CET HPW HTU RCC NQT CVC HES MES NVP NTC SSU QNS HEC KHD QHW SEA TNP C12 G36 NS3 SB1 NVL GCB SPA UPH TB8 CCV SID HEM L12 MCT IST MCH BDF PKR TNS DBW VIB HGW AMP BTB CHS CKH DCF DPG GVT VIF FTS FOX DBD TMB X18 DPH HSA PAI SBL BRS FTM AMS FSO SEP TTD USC AC4 TQN TSD SPV MVY NAS EMG HHR ONW X77 KHW NUE PND GND TUG PIA VJC BSQ DTG QNU CLX RTH BTD BTV FCS BAX MH3 DCI CCP EIN HDP QTP RHN TRT GEG NAC MVC VBG PCF HFB QLT DNE CE1 CMW TVA THR TSG PDV PLX HCS DSS VIH BDP MTS MIG SBV MPY BSD DAR CEG DP2 DVN DRI MLC SIV TCD TNW TTS C36 TTT HMS LIC BMV THU EVG TDG AFC APF BMD NHV BRR BSL DNH RGC CBS CVH PTO TTJ CGV HII VHD CDR TCW KLB PWS SJF VCI BLT CMN HC3 SCS ACS HEJ VEC TVT DNN EME TOT VGV VLW VLP TDB BWE CC1 LMI HAF HTE LTG DHB VAV CC4 CPI JOS NSH TSJ ART BHA YTC NAW HBH PCM KSE MND LBC LLM VPB NED PLP DS3 HAM NBE PPH SVL ATB UMC BDT NHH KGM LMC SBM TEL MEL CIP FT1 CBI KDF POB HNA LPB THN HLS VVN DNA FBC FUESSV50 SCY SKH FTI TCK BGW CTR HDW SKV VRE HRB MGG T12 MQB VPW HLE PCC DTD WTN PBK PLA SNZ FRM IDC TCJ VPI ILA TA6 CIA HAV CAG TLD KOS TLP TVW HNI MRF VET HEP MIE HUG LG9 NHT BPW EPH LWS KHS NTT BAB HPH SVH FHN PVY AST BBM BTN DSC DTI EMS HDB QLD SON SUM TA3 VIW AVC GLW HPU IKH BQB AG1 M10 MDA BAL HFS HFT TTL VPG TS3 TS5 IRC PMG X20 SJG BCM KTU BSR POW OIL LDW ILS GVR PGV BUD BHK NRC VGR BMF DHN TPB DCH VSF MNB VDM FRT HTM PRT HSL VHM S72 XLV C22 TGG TCB DVW SBH HNR ABR DP1 CEN NQN KTC MQN AAV YEG NAU VEA BSH DX2 STW X26 CDP HBW TDT HPX FRC HIZ HWS PTX EVS FIC VNY EVF BMS HHP BSA CRC YBM CRE TCI NDT HTK BDC FGL VGI EPC MBN DCR MVN DKP SKN VSE LMH CKA DM7 DSP FIR BLW XDH A32 BCB BHG NSS FHS PEG HTN TDP MDN PDT VDB MSH HVH C4G FOC TTE TID DCG DDG VTK BMG BNW GLC VHE SZC TVH PBT BLU BOT DWS HUB SHE TAR TLI TOW USD CSI HD8 ILB PNP AQN IBD TN1 CFV SIP APT BXT MHY TAN NDW PWA HD3 TQW NTH DNB BKH IPH LNC NTF PGN ATD CMD SOV GAB BM9 PMW DTB NSL VBB CAM VXP CAB MEG CPW VTR PQN SIG DFS E29 PTV VTD THP CBC PBC MML DRG LGM SZB ADG CCA HLT CPA E12 MDT HC1 DUS GTK VHI AGG GQN QNT UDL CT5 ICT HGA HNE NNQ HGC BCF STH ABS FUESSVFL DKH HSP PLO VW3 DXD FUEVFVND TDF BBH VXT HKC TKA DTP THD PSH VFS MA1 HAW HGR SCA BVB DKC FUEVN100 AAS APH FUESSV30 TR1 HUX TTA PAS ASG NAB BNA HGT SGB SBR GIC MHP HD6 GMA CGL FUEMAV30 MTB MXC MCM MSB PGB PRE ABB BKG DTE TNH IDP NJC PLE AIC DVG DPD CFM L40 OCB SVD BCV AAT SSB LPT TKG SCG CST HSV GE2 IBN LYF SCV VTQ TV6 BVL DFF PAP DXS KHG VAB HTH ACG GH3 SSH TOS TBH XMP BCA SGI KSF FUEIP100 FUCTVGF3 DMN VTZ BAF CNA NXT DAN DWC SZG TIN FUEKIV30 BIG ODE GMH HMR VUA GEE MGR CVP TED LSG DSD PAT PPT CAR DVM TBR PCH AGE FUEDCMID VVS PTN MCD CMM FUEKIVFS NO1 XDC GCF TDI VNZ DLM GPC VMT FUEMAVND FUEFCV50 ABW DMS BHI FUEBFVND GDA THM HIO NCG SBG BCO BCR SBB NEM D17 KTW TAL TBW AAH VMK QNP FUEKIVND HDS ING HLO TSA DSE CCC BGE TT6 AVG FUEABVND MTX VDG TAB ECO TNV AIG MZG RYG KWA BMK HMD DKW UXC DDB FUETCC50 MBT DKG DSH BHH TD6 TRV DVT F88 SLD FUETPVND CRV UTT TCX HPO HHB RGG BQP EGL VPX VLS VCK ALC KHX DCV CCS STD GEL UPS VBT CLI GDH AAN NHD FUEMITEC FUEVN50G ANI TAH DMX ULG PCB LPS V68 KAI FUEPHVNS GTX DTR DVV
- Mở tài khoản online
- Đăng nhập
- Giới thiệu BSC
- Báo cáo phân tích
- Sản phẩm mới
- Trợ giúp
- Chứng khoán phái sinh
- Bảng giá trực tuyến
Đằng sau bức tranh lợi nhuận trái chiều của DN ngành dược
VietNam Finance - 05/11/2026 9:45:33 SA
Kết quả kinh doanh 9 tháng đầu năm 2026 cho thấy sự phân hóa rõ nét giữa các doanh nghiệp dược. Trong khi một số đơn vị cải thiện lợi nhuận nhờ kiểm soát giá vốn, nhiều doanh nghiệp khác lại chịu sức ép từ chi phí đầu vào và hoạt động kinh doanh.
Kiểm soát giá vốn, doanh nghiệp dược cải thiện lợi nhuận.
Theo báo cáo tài chính quý III/2026, Công ty cổ phần Dược phẩm Imexpharm (mã IMP) ghi nhận doanh thu thuần gần 544 tỷ đồng, giảm 5% so với cùng kỳ. Tuy nhiên, giá vốn hàng bán giảm mạnh hơn, ở mức 8%, xuống còn 321 tỷ đồng, giúp biên lợi nhuận gộp cải thiện lên gần 41%.
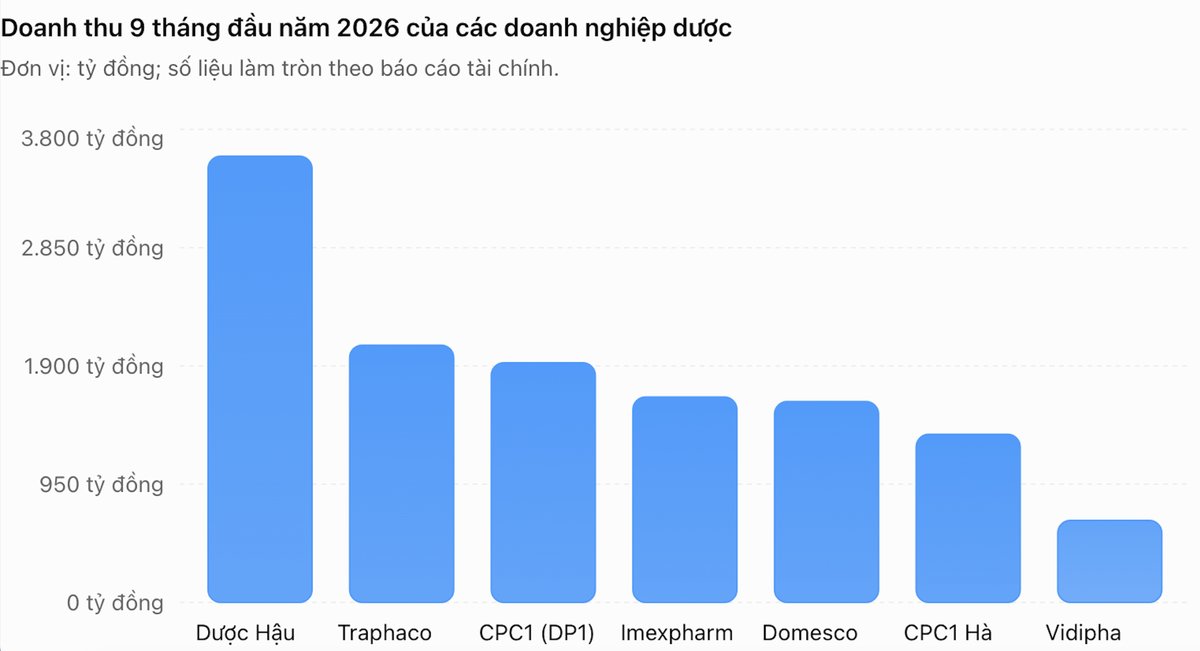
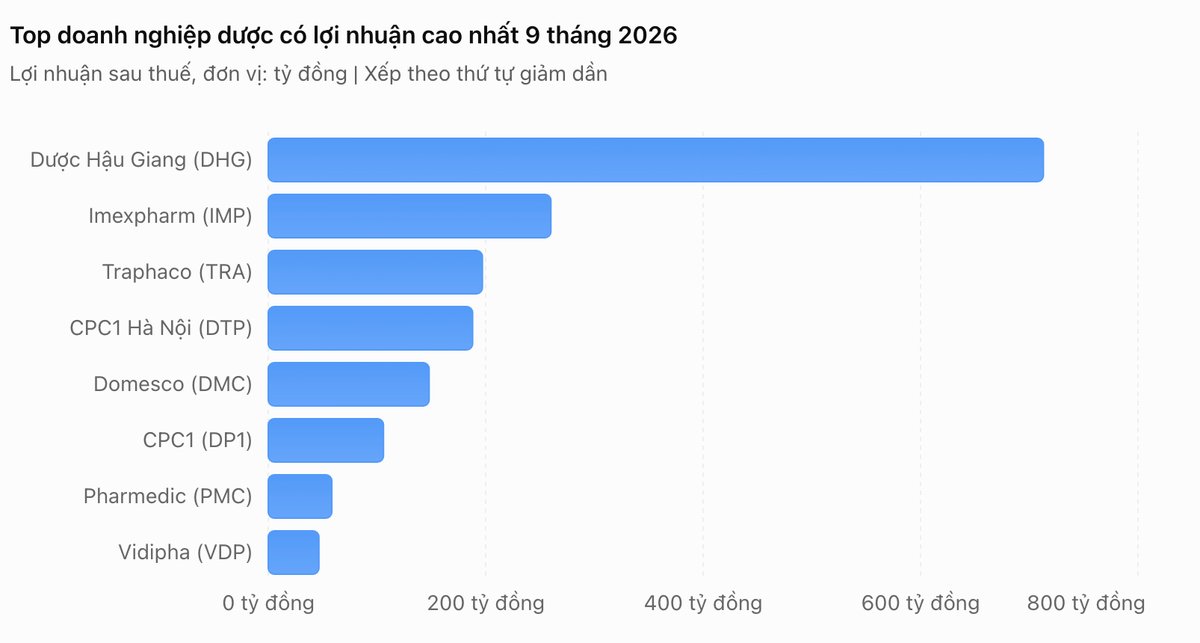
Nhờ kiểm soát tốt giá vốn, Imexpharm đạt 84 tỷ đồng lợi nhuận sau thuế trong quý III, tăng 9% so với cùng kỳ. Lũy kế 9 tháng đầu năm, doanh thu thuần của doanh nghiệp đạt hơn 1.650 tỷ đồng, giảm 8%, nhưng lợi nhuận sau thuế vẫn tăng gần 8%, lên 260 tỷ đồng.
Cùng chiều, Công ty cổ phần Xuất nhập khẩu Y tế Domesco (mã DMC) ghi nhận kết quả kinh doanh tích cực. Doanh thu thuần quý III đạt 576 tỷ đồng, tăng 8,7%, trong khi giá vốn hàng bán tăng 7,7%, thấp hơn tốc độ tăng doanh thu. Nhờ đó, lợi nhuận sau thuế đạt 38,8 tỷ đồng, tăng 39% so với cùng kỳ.
Tính chung 9 tháng, Domesco đạt hơn 1.614 tỷ đồng doanh thu thuần và 148 tỷ đồng lợi nhuận sau thuế, lần lượt tăng 7% và 39%. Như vậy, lợi nhuận của doanh nghiệp tăng nhanh hơn đáng kể so với doanh thu.
Tại Công ty cổ phần Dược phẩm trung ương Vidipha (mã VDP), doanh thu thuần quý III đạt 230 tỷ đồng, tăng 16% so với cùng kỳ năm trước. Giá vốn hàng bán tăng lên 154 tỷ đồng, thấp hơn tốc độ tăng doanh thu, giúp lợi nhuận gộp đạt 76 tỷ đồng, tăng 30,7%.
Trong kỳ, doanh thu hoạt động tài chính của Vidipha đạt 2,7 tỷ đồng, giảm 52,7%. Trong khi đó, chi phí tài chính tăng từ 4,1 tỷ đồng lên 4,3 tỷ đồng, chủ yếu là chi phí lãi vay với 3,6 tỷ đồng.
Đáng chú ý, chi phí bán hàng tăng 32,8%, lên 38 tỷ đồng; chi phí quản lý doanh nghiệp tăng 6,4%, lên 16 tỷ đồng. Dù các khoản chi phí hoạt động gia tăng, lợi nhuận thuần từ hoạt động kinh doanh vẫn đạt 19 tỷ đồng, tăng 26% so với quý III/2025.
Sau khi trừ các khoản chi phí và thuế, Vidipha báo lãi sau thuế 15,6 tỷ đồng, tăng 30% so với mức 11,9 tỷ đồng cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm, doanh thu thuần của doanh nghiệp đạt 658 tỷ đồng, tăng 4%. Lợi nhuận trước thuế đạt 58,9 tỷ đồng, tăng 5,5%, trong khi lợi nhuận sau thuế đạt 46,62 tỷ đồng, tăng 5,3% so với cùng kỳ.
Doanh thu tăng nhưng lợi nhuận chịu sức ép
Ở chiều ngược lại, một số doanh nghiệp dù ghi nhận tăng trưởng doanh thu nhưng lợi nhuận lại đi xuống do giá vốn, chi phí hoạt động hoặc các khoản thu nhập khác biến động bất lợi.
Tại Công ty cổ phần Dược phẩm trung ương CPC1 (mã DP1), doanh thu thuần quý III đạt 679,5 tỷ đồng, tăng 32% so với cùng kỳ năm trước. Giá vốn hàng bán cũng tăng 30%, lên 588,4 tỷ đồng.
Trong kỳ, doanh thu hoạt động tài chính đạt 12,7 tỷ đồng, tăng gần 72%. Tuy nhiên, chi phí tài chính tăng 15%, lên 8,9 tỷ đồng, trong đó chi phí lãi vay chiếm 7,7 tỷ đồng. Chi phí bán hàng cũng tăng 15,5%, lên 37,2 tỷ đồng.
Dù doanh thu và lợi nhuận thuần từ hoạt động kinh doanh cải thiện, lợi nhuận sau thuế quý III của CPC1 vẫn giảm 12%, còn 40,1 tỷ đồng. Theo giải trình của doanh nghiệp, lợi nhuận khác giảm mạnh là một trong những nguyên nhân chính kéo giảm kết quả chung.
Lũy kế 9 tháng đầu năm, CPC1 đạt 1.925 tỷ đồng doanh thu thuần, tăng 24,6% so với cùng kỳ năm 2025. Lợi nhuận trước thuế đạt 134 tỷ đồng, lợi nhuận sau thuế đạt 106 tỷ đồng, tăng 11,4%. Với kết quả này, doanh nghiệp đã thực hiện khoảng 87% kế hoạch lợi nhuận trước thuế cả năm.
Trong khi đó, Công ty cổ phần Dược phẩm CPC1 Hà Nội (mã DTP) cũng ghi nhận tình trạng doanh thu và lợi nhuận đi ngược chiều. Doanh thu thuần quý III đạt 476 tỷ đồng, tăng 14%, nhưng giá vốn hàng bán tăng tới 31%, lên 222 tỷ đồng. Điều này khiến lợi nhuận thuần từ hoạt động kinh doanh giảm 19%, còn 86,5 tỷ đồng.
Kết thúc quý III, CPC1 Hà Nội ghi nhận gần 75 tỷ đồng lợi nhuận sau thuế, giảm 24% so với cùng kỳ. Lũy kế 9 tháng, doanh thu thuần đạt 1.351 tỷ đồng, tăng 18%, nhưng lợi nhuận sau thuế chỉ đạt gần 188 tỷ đồng, giảm 15%.
Một trường hợp khác là Công ty Cổ phần Dược phẩm Dược liệu Pharmedic (mã PMC). Trong quý III, doanh thu thuần đạt 145,6 tỷ đồng, tăng hơn 15%; lợi nhuận gộp đạt khoảng 65 tỷ đồng, tăng 23,48%.
Theo doanh nghiệp, kết quả này đến từ việc điều chỉnh chính sách kinh doanh, tăng chiết khấu thương mại nhằm thúc đẩy tiêu thụ. Tuy nhiên, chi phí bán hàng tăng 49,28%, lên 19,4 tỷ đồng, trong khi doanh thu tài chính giảm mạnh.
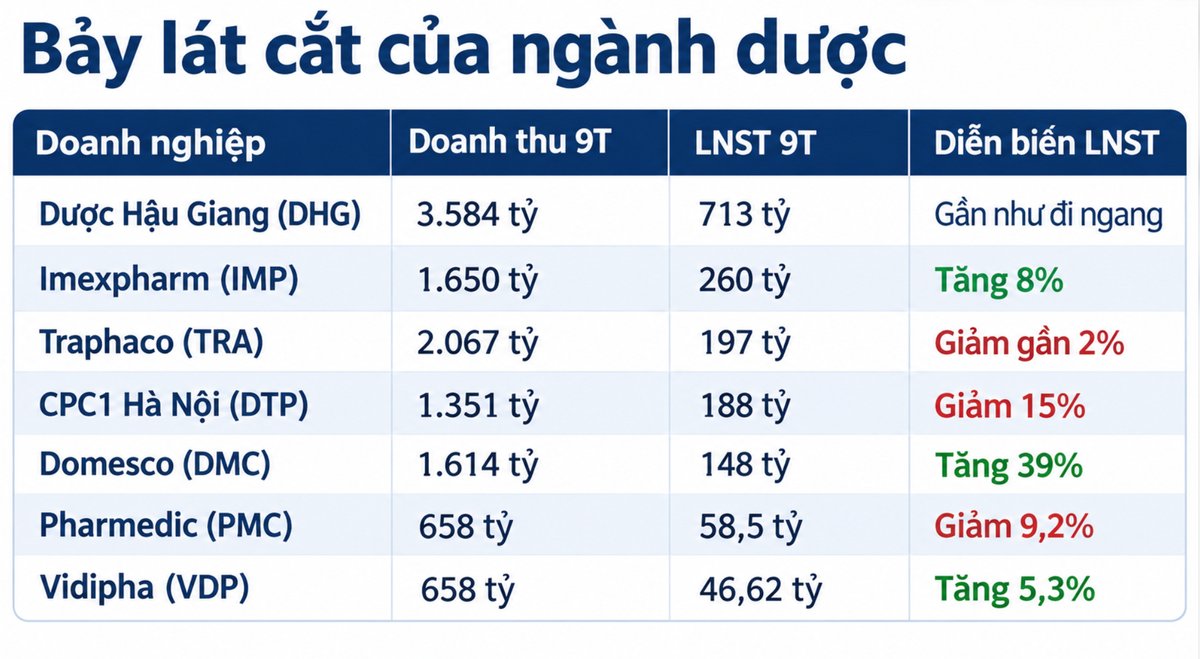
Dù vậy, lợi nhuận sau thuế quý III của Pharmedic vẫn đạt 22,2 tỷ đồng, tăng 14,39%. Tính chung 9 tháng, doanh nghiệp ghi nhận 58,5 tỷ đồng lợi nhuận sau thuế, giảm 9,2% so với cùng kỳ. Diễn biến này cho thấy mức tăng lợi nhuận trong quý III chưa đủ bù đắp sự suy giảm của các quý trước.
Tại Công ty Cổ phần Dược phẩm Traphaco (mã TRA), doanh thu thuần quý III đạt 704 tỷ đồng, tăng 4% so với cùng kỳ. Tuy nhiên, giá vốn hàng bán tăng tới 23%, lên 340 tỷ đồng, khiến lợi nhuận gộp giảm còn 364 tỷ đồng.
Mặc dù đã tiết giảm chi phí bán hàng từ 226 tỷ đồng xuống 180 tỷ đồng, lợi nhuận sau thuế của Traphaco vẫn giảm, còn 69 tỷ đồng trong quý III.
Lũy kế 9 tháng đầu năm, doanh thu thuần của doanh nghiệp đạt 2.067 tỷ đồng, tăng 7%, nhưng lợi nhuận sau thuế giảm gần 2%, còn 197 tỷ đồng. Với kết quả này, Traphaco mới hoàn thành khoảng 71% kế hoạch doanh thu và 64% mục tiêu lợi nhuận năm 2026.
Đáng chú ý, Công ty Cổ phần Dược Hậu Giang (mã DHG) ghi nhận kết quả kém tích cực trong nhóm doanh nghiệp được đề cập. Doanh thu thuần quý III đạt hơn 1.023 tỷ đồng, giảm 11% so với cùng kỳ, trong khi lợi nhuận sau thuế chỉ đạt 98,5 tỷ đồng, giảm tới 53%. Đây cũng là mức lợi nhuận theo quý thấp nhất của doanh nghiệp kể từ quý I/2011.
Tính chung 9 tháng đầu năm, Dược Hậu Giang đạt 3.584 tỷ đồng doanh thu thuần, tăng gần 2%. Tuy nhiên, lợi nhuận sau thuế đạt 713 tỷ đồng, gần như đi ngang so với cùng kỳ.
Tiểu Vy
Các tin liên quan
05/11/2026 PVM: Nghị quyết Đại hội đồng cổ đông bất thường năm 2026
05/11/2026 DRC: Sau biến động thượng tầng, cơ hội nào cho Cao su Đà Nẵng vượt qua khó khăn?
05/11/2026 Đằng sau bức tranh lợi nhuận trái chiều của DN ngành dược
05/11/2026 FUEFCV50: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026
05/11/2026 FUEKIV30: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026
05/11/2026 FUEKIVFS: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026
05/11/2026 FUEKIVND: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026
05/11/2026 FUEMAVND: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026
05/11/2026 FUETCC50: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026
05/11/2026 FUETPVND: Thông báo về danh mục chứng khoán cơ cấu hoán đổi ngày 05/11/2026